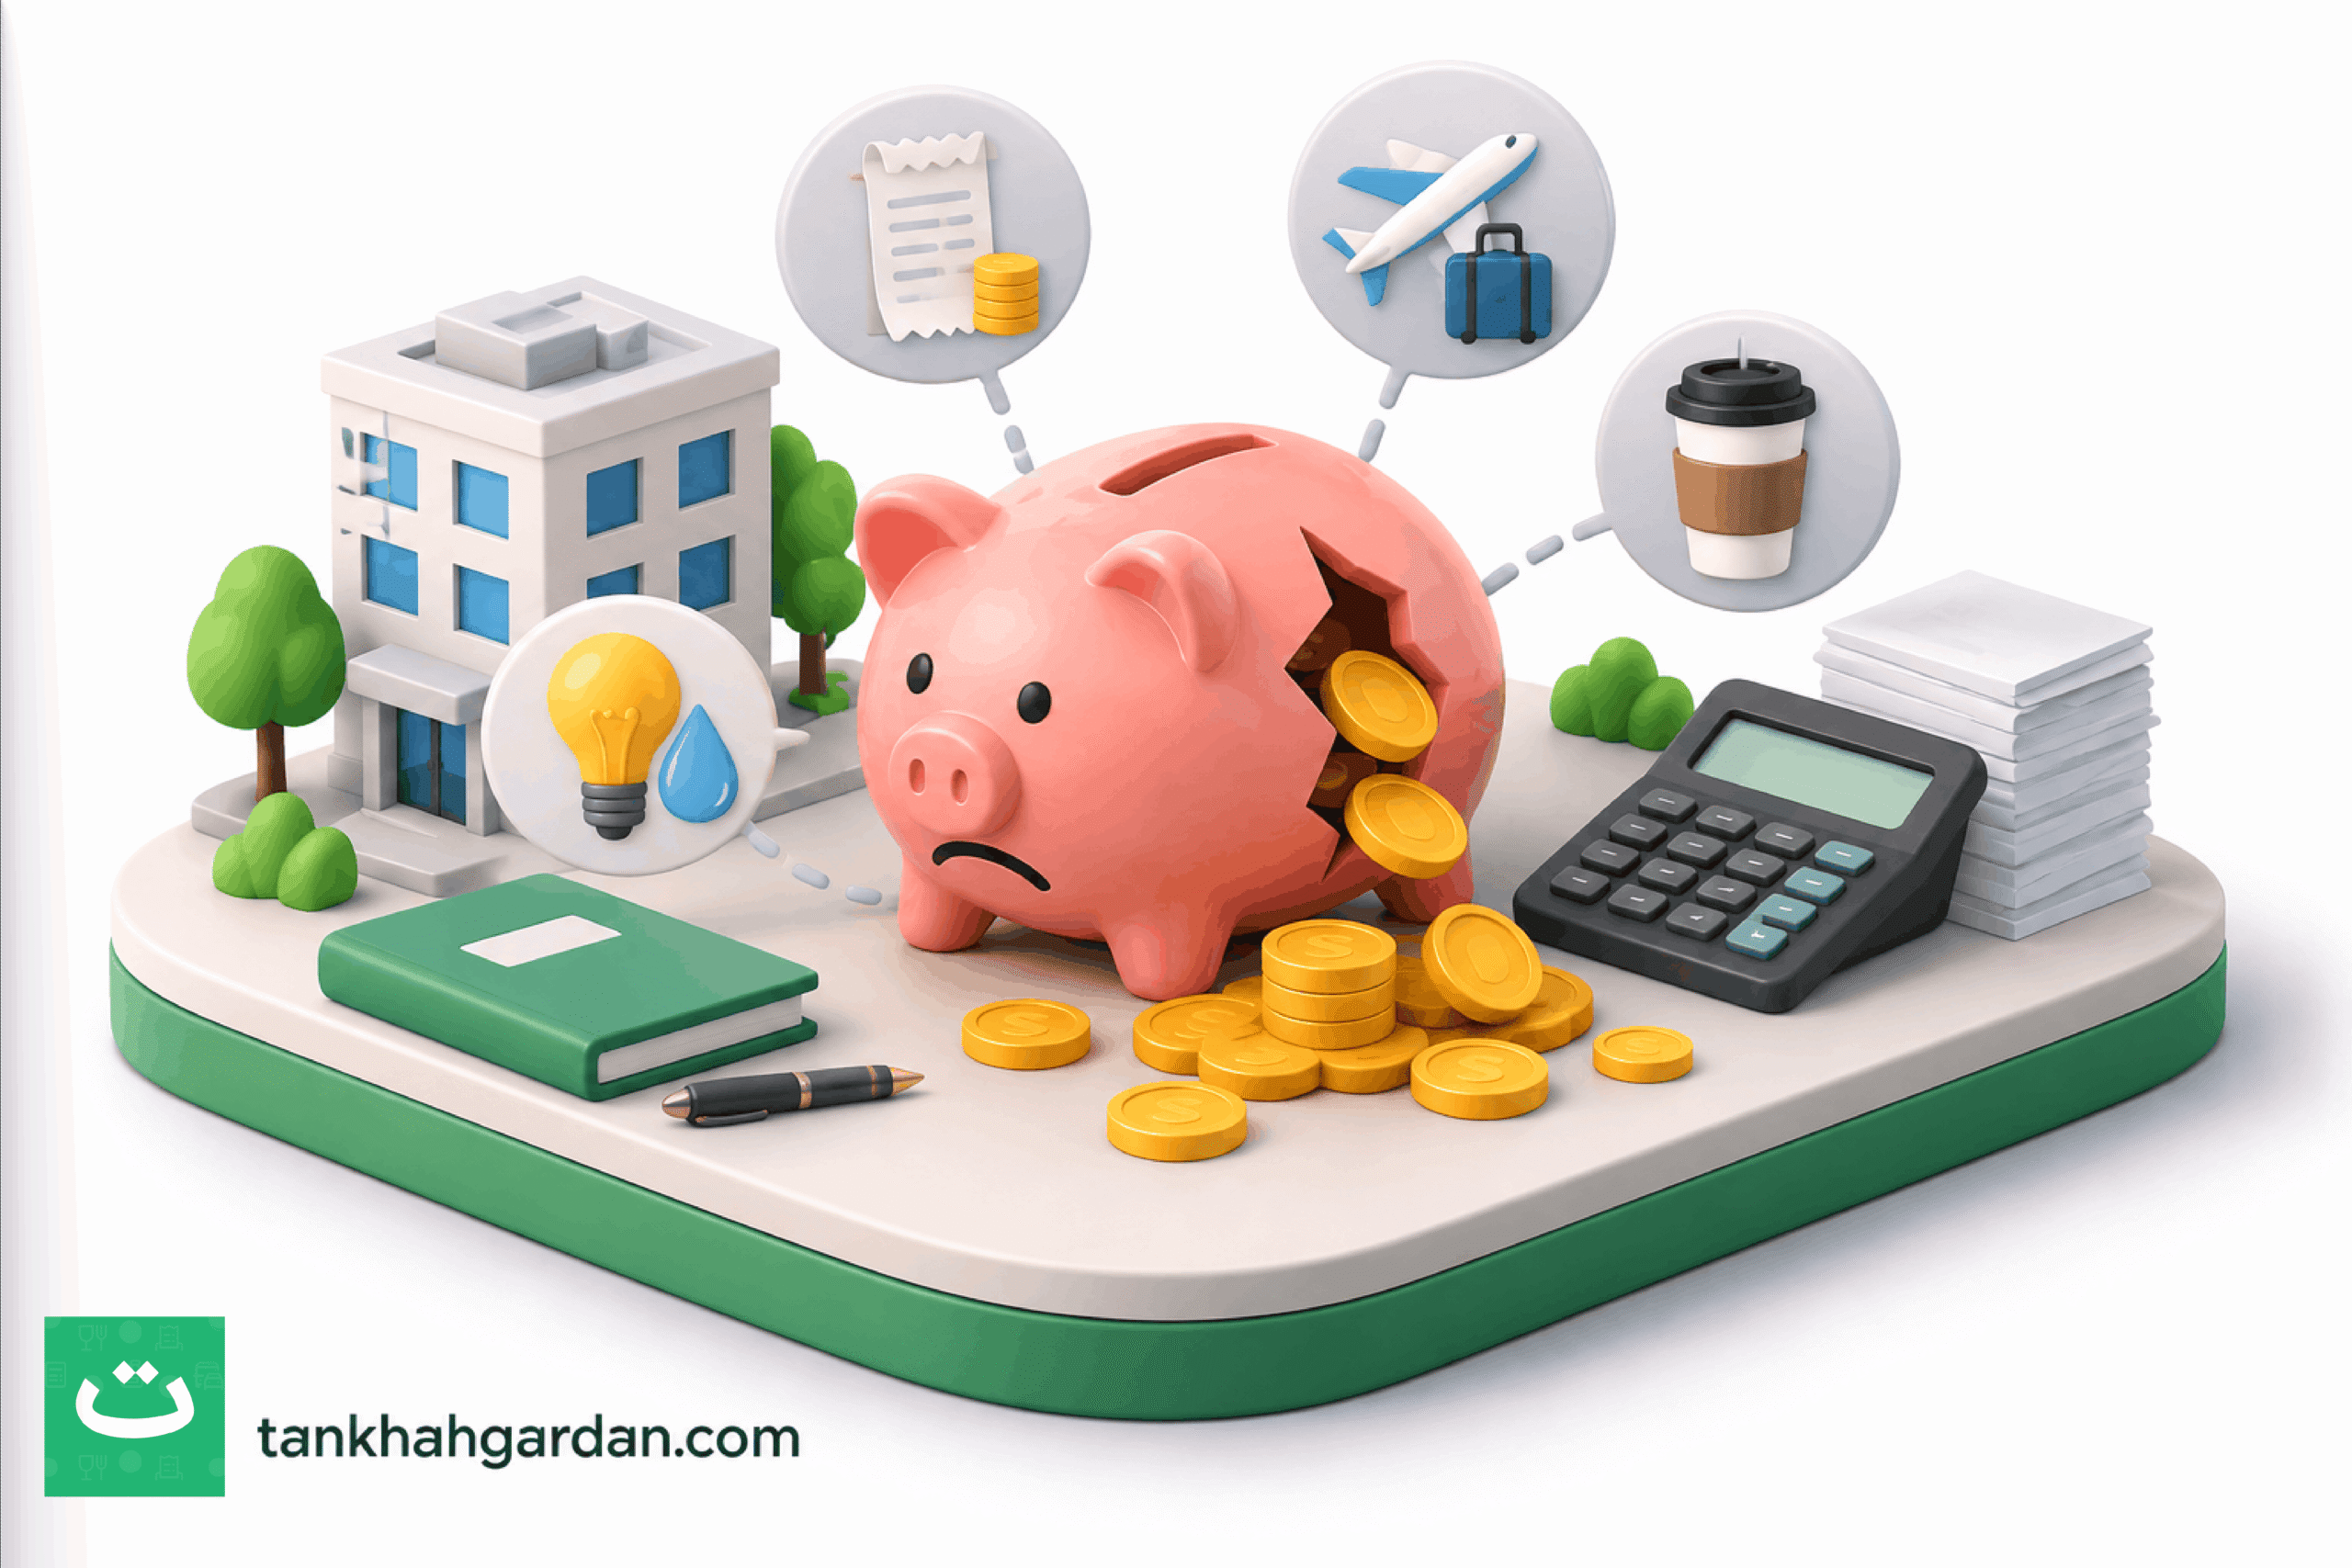
هزینههای کنترل نشده را میشود به حفرههایی در بدنهی شرکت تشبیه کرد. مدیر شرکت هر ماه تلاش میکند این حفرهها را با نقدینگی موجود یا با استقراض از منابع مختلف پر کند. تا وقتی حفرهها کوچکاند، شرکت روی آب میماند؛ اما حفرهای که برای یک شرکت بزرگ قابلچشمپوشی است، در یک شرکت کوچک میتواند به بحران تبدیل شود.
به همین دلیل کنترل هزینه شرکتهای کوچک و متوسط، موضوعی لوکس یا مخصوص سازمانهای بزرگ نیست؛ بخشی از ماندگاری و رشد است. در این راهنما ابتدا میبینیم هزینهها از کجا نشأت میگیرند، سپس پنج روش کاربردی برای کنترل آنها را مرور میکنیم و در نهایت فایلهای پراکنده، فرآیند دستی و نرمافزار تخصصی را کنار هم میگذاریم تا هر شرکت بتواند متناسب با شرایط خودش تصمیم بگیرد.
اگر با مفاهیم پایهای مثل انواع هزینهها آشنا نیستید، پیشنهاد میکنیم ابتدا «راهنمای جامع مدیریت هزینههای شرکت» را بخوانید.
چرا کنترل هزینه برای شرکتهای کوچک و متوسط اهمیت دارد؟
فرض کنید شرکتی ۱۸نفره در حوزهی طراحی و اجرای دکوراسیون داخلی، پایان یک ماه شلوغ متوجه میشود حساب بانکیاش از حد انتظار خالیتر است. سود ثبتشدهی ماه خوب است، اما نقدینگی نیست. این اتفاق در شرکتهای کوچک و متوسط به چند دلیل مشخص حساستر است:
- حاشیهی اطمینان کمتر. شرکتهای کوچک معمولاً ذخیرهی نقدی کمتری دارند. به عنوان مثال، ۱۲۰ میلیون تومان هزینهی خرد بیردپا در ماه، برای شرکتی با سود ماهانهی ۶۰۰ میلیون تومان برابر با یکپنجم سود است. همین رقم در یک سازمان بزرگ شاید در گرد کردن اعداد گم شود.
- مدیر، خودش واحد مالی است. در بسیاری از شرکتهای کوچک، بخش مالی مستقلی وجود ندارد و مدیر همزمان تصمیمگیر، تأییدکننده و گاهی پرداختکننده است. اگر کنترلها در یک فرآیند مشخص نباشند، همهچیز به حافظه و وقت مدیر بستگی پیدا میکند.
- قیمتگذاری بر پایهی هزینهی واقعی. شرکتی که برای هر پروژه برآورد هزینه میدهد، مثلاً پروژهای ۲ میلیارد تومانی، باید بداند پروژههای قبلی واقعاً چقدر برایش تمام شدهاند. اگر هزینهی واقعی ثبت نشده باشد، برآورد بعدی هم حدسی میشود و حاشیهی سود را بیصدا میبلعد.
- رشد، عادتها را گران میکند. روشهای غیررسمی در تیم پنجنفره بیضرر است، اما وقتی تعداد پروژهها و هزینهکنندهها زیاد میشود، همان عادتها به خطا و اختلاف تبدیل میشوند.
- اعتبار نزد بانک و شرکا. شرکتی که بتواند هزینهها و جریان نقدیاش را شفاف نشان دهد، هنگام دریافت تسهیلات یا مذاکره با شرکا موقعیت بهتری دارد.
پس مسئله «چرا» نیست؛ مسئله این است که حفرهها دقیقاً کجا هستند.
هزینهها در شرکتهای کوچک از کجا نشت میکنند؟
اگر پروژهی تازهتمامشدهی یک شرکت پیمانکاری را خطبهخط بررسی کنید، نشتها معمولاً در همین جاها پنهاناند:
- خرید فوری با قیمت بالاتر: مصالحی به ارزش ۸۵ میلیون تومان که با عجله از نزدیکترین فروشگاه خریده شده، نه از تأمینکنندهی همیشگی.
- خرید تکراری: دو سرپرست کارگاه بدون هماهنگی، یک ابزار مشابه را خریدهاند و هر کدام ۱۸ میلیون تومان پرداختهاند.
- حملونقل و ایابوذهاب: ۴۰ میلیون تومان در ماه پیک، تاکسی و بنزین که فقط با گفتن «برای پروژه بود» هزینه شده است.
- دستمزد روزمزد بدون سند: ۱۵۰ میلیون تومان پرداخت نقدی به کارگران بدون ثبت نام، تاریخ و پروژه.
- پرداخت با کارت شخصی: فاکتور یا اصلاً گرفته نشده، یا هفتهها بعد و با فاصله تحویل میشود.
- هزینههایی که به هیچ پروژهای نسبت داده نشده: معلوم نیست کدام پروژه باید این هزینه را تحمل کند.
- اینها هزینههای خرد و پرداختیاند: کوچک، تکراری و پراکنده. چون جداگانه ناچیز به نظر میرسند، کمتر کسی به آنها اهمیت میدهد؛ اما در مجموع بخش مهمی از پول شرکت را میبلعند.
خبر خوب این است که برای بستن این حفرهها به ابزار پیچیده نیاز نیست؛ به چند عادت ساده نیاز است.
مدیریت هزینه کسبوکارهای کوچک: پنج روش کاربردی
پنج قاعده پیشنهادی زیر به هیچ ابزار خاصی وابسته نیستند و میتوان آنها را روی کاغذ، اکسل یا نرمافزار اجرا کرد.
برای هر هزینه یک مسئول مشخص کنید
هر هزینه باید «صاحب» داشته باشد؛ کسی که درخواست داده و کسی که تأیید کرده است. مثلاً در یک شرکت پروژهمحور، هر پروژه یک سرپرست دارد که هزینههای آن پروژه با اوست. قاعده ساده است: پرداخت بدون مشخصبودن مسئول و پروژه انجام نمیشود. در شرکت کوچک دو سطح کافی است: سرپرست پروژه تا یک سقف مشخص (مثلاً ۵ میلیون تومان در هر پرداخت) و مدیر برای مبالغ بالاتر.

هزینهها را ساده و منظم دستهبندی کنید
دستهبندی بیشازحد جزئی کسی را به ثبت دقیق ترغیب نمیکند. حدود هشت دسته معمولاً کافی است: مصالح، حملونقل، دستمزد روزمزد، ابزار، ایابوذهاب، پذیرایی، تعمیرات و متفرقه. علاوه بر دسته، هر هزینه یک پروژه (مرکز هزینه) هم دارد. نکتهی مهم این است که دستهها را با حسابدار شرکت هماهنگ کنید تا بعداً برای ثبت در دفاتر، اطلاعات دوباره تایپ نشود.
هزینه را در زمان وقوع ثبت کنید
ثبت آخر ماه از روی حافظه، مهمترین منبع خطاست. قاعده این است که هر هزینه حداکثر همان روز (یا آخر همان هفته) ثبت شود و تسویهی تنخواه بدون ثبت کامل انجام نشود. ثبت لحظهای سه فایده دارد: مبلغ و دلیل هنوز یادتان است، مدرک هنوز در دسترس است و انحراف از بودجه زود دیده میشود.
مدارک را کنترل کنید
فاکتور و رسید باید به هزینه وصل باشد، نه در پوشهای جداگانه. بهتر است همه افراد، همان لحظه از فاکتور عکس بگیرند. مدارک باید قابل تطبیق با تراکنش بانکی باشند و در مواردی که فاکتور رسمی است، مبلغ مالیات بر ارزش افزوده جداگانه ثبت شود. هزینهای که مدرک ندارد، یا باید بهصورت استثنا و با تأیید مدیر ثبت شود یا اصلاً تسویه نشود.
گزارشگیری ساده اما منظم داشته باشید
گزارش خوب لزوماً پیچیده نیست. برای هر پروژه سه عدد کافی است: بودجه، هزینهی انجامشده و مانده؛ مثلاً پروژهای با بودجهی ۲ میلیارد تومان که ۱ میلیارد و ۴۰۰ میلیون آن هزینه شده و ۶۰۰ میلیون مانده است. بعد سه سؤال بپرسید: کدام پروژه از بودجه جلو زده است؟ کدام دستهی هزینه روند صعودی دارد؟ کدام هزینهها تکراری یا بیدلیل بودهاند؟ گزارشی که دو ماه بعد آماده شود به کار تصمیمگیری نمیآید؛ گزارشی که هفتگی بیاید کارآمد است.
این پنج قاعده روی کاغذ سادهاند، اما خیلی زود به یک مسئلهی عملی میرسید: هر کدام از این قاعدهها را با چه ابزاری و با چه هزینهای از زمان و انرژی اجرا کنید؟
فایلهای پراکنده، فرآیند دستی یا نرمافزار تخصصی؟
بیشتر شرکتهای کوچک این مسیر را طی میکنند: اول هر سرپرست پروژه هزینههایش را در اکسل خودش یا یک گروه پیامرسان مینویسد. بعد مدیر یک فرم و پوشهی مشترک تعریف میکند. در نهایت پای نرمافزار به میان میآید. جدول زیر تفاوت این سه روش را نشان میدهد:
| معیار | فایلهای پراکنده (اکسل، دفترچه، پیامرسان) | فرآیند دستی منظم (فرم، قاعده، پوشه) | نرمافزار تخصصی |
| ثبت هزینه | وابسته به حافظه و انگیزهی هر فرد؛ هر کس قالب خودش را دارد | قالب مشترک دارد، اما معمولاً دوبارهنویسی لازم است | ثبت در همان لحظه و محل، با ورود دستی کمتر |
| نظارت مدیر | دانستن وضعیت یعنی پرسیدن از افراد | جمعبندی هفتگی یا ماهانه توسط مدیر یا حسابدار | مشاهدهی لحظهای مانده و گزارشها |
| مدارک | پراکنده در گوشیها و پوشهها | مرتب، به شرط انضباط افراد | مدرک به خود هزینه وصل است |
| تأیید و مسئولیت | شفاهی یا در پیامرسان | فرم یا امضا | سیکل تأیید ثبتشده |
| گزارشگیری | کاری چندروزه و پرخطا | ممکن، اما زمانبر | سریع و تقریباً خودکار |
| هزینهی شروع | تقریباً صفر | کم؛ بیشتر زمان مدیر | هزینهی اشتراک یا استقرار، بهعلاوهی زمان آموزش |
| مناسبتر برای | تعداد کمی هزینهکننده و حجم بسیار کم پرداخت | تیمهای کوچک با حجم متوسط | افراد، پروژهها یا شعب بیشتر و پرداختهای پراکنده |
هیچکدام از این سه روش ذاتاً بد نیست؛ مسئله این است که شرکت شما در کدام مرحله است. فایل پراکنده برای دو سه نفر کار میکند. فرآیند دستی منظم آن را چند پله جلوتر میبرد؛ اما معمولاً با این نشانهها، نوبت فکر کردن به نرمافزار میرسد:
- تهیهی گزارش ماهانه چند روز از وقت حسابدار یا مدیر را میگیرد.
- تعداد افرادی که هزینه میکنند از چند نفر بیشتر شده است؛ مثلاً ۱۵ سرپرست و تنخواهدار که هر کدام ماهانه دهها میلیون تومان خرج میکنند.
- مدارک گم میشوند یا دیر میرسند.
- مدیر برای فهمیدن وضعیت یک پروژه باید تلفن بزند.
- پروژه یا شعبهی تازهای در راه است و هر کس روش خودش را دارد.
همینجاست که این سؤال پیش میآید: چه نوع نرمافزاری؟
نرمافزار مدیریت هزینه شرکت: همهی شرکتها به ERP نیاز ندارند
وقتی صحبت از نرمافزار میشود دو گزینهی گرانبها زود به ذهن میرسد: ساخت نرمافزار اختصاصی یا استقرار یک ERP کامل. برای بعضی شرکتهای کوچک و متوسط، اینها هم از نظر هزینه و هم از نظر زمان و نیروی فنی دور از دسترساند. یک ERP پیچیده معمولاً به تحلیل نیاز، آموزش گسترده، تغییر عادتهای کاری و ماهها زمان استقرار نیاز دارد؛ اما این وضع برای همهی شرکتهای کوچک صدق نمیکند. شرکتی با تیم فنی، بودجهی کافی و فرآیندهای پیچیده، مثل تولید، انبار و چند شرکت وابسته، ممکن است ERP یا نرمافزار اختصاصی را انتخاب درستی بداند. حتی گاهی یک نرمافزار حسابداری قدرتمند همهی نیازش را برطرف میکند.
بهجای اینکه با اندازهی شرکت تصمیم بگیرید، با مسئلهی اصلی که با آن دستوپنجه نرم میکنید تصمیم بگیرید. این پنج سؤال به شما در پیدا کردن مشکل اصلیتان کمک میکند:
- مشکل اصلی من چیست؟ پرداختهای خرد و تنخواه، انبار، حقوق، فروش یا همهی آنها؟
- چند نفر و چند پروژه یا شعبه قرار است از سیستم استفاده کنند؟
- چقدر زمان و بودجه برای استقرار و آموزش دارم؟
- آیا تیم فنی دارم که نگهداری و تغییر نرمافزار را بپذیرد؟
- این نرمافزار باید با چه سیستمهایی ارتباط داشته باشد؟ مثلاً نرمافزار حسابداری فعلی.
اگر مشکل اصلیتان کنترل پرداختهاست، لازم نیست برای آن یک سیستم جامع بخرید. یک ابزار تخصصی که فقط همین بخش را حل میکند، ممکن است سریعتر و ارزانتر به نتیجه برسد.
تنخواهگردان؛ گزینهای تخصصی برای مدیریت هزینههای پرداختی
اگر بخش بزرگی از پولی که از شرکت خارج میشود صرف خریدهای خرد، حملونقل و دستمزد روزمزد پروژهها میشود، مشکل شما پیش از آنکه حسابداری باشد، کنترل پرداختهاست. نرمافزار تنخواهگردان برای همین بخش ساخته شده است: ثبت، کنترل و تسویهی هزینههای پرداختی. این نرمافزار قرار نیست همهی مسائل مالی شرکت را حل کند بلکه روی یک مسئلهی مشخص تمرکز دارد.
جدول زیر نشان میدهد این نرمافزار هر کدام از پنج روش گفته شده در بخش مدیریت هزینه کسبوکارهای کوچک را با چه امکاناتی پشتیبانی میکند:
| روش کنترل هزینه | امکانات مرتبط در نرمافزار تنخواهگردان |
| تعیین مسئولیت | تعریف سیکل تأیید گزارشها برای هر واحد و تیم؛ تعریف سطوح مختلف دسترسی؛ بررسی، تأیید، رد یا اصلاح در کارتابل مدیریتی |
| دستهبندی هزینهها | بارگذاری سرفصلهای هزینه با کدینگ حساب؛ گزارش به تفکیک سرفصل حسابها و مراکز هزینه؛ تنخواهداری همزمان برای چند تیم، پروژه یا شرکت |
| ثبت بهموقع | ثبت سریع تراکنشها با خوانش پیامکهای بانکی؛ ثبت آفلاین در محلهای بدون اینترنت؛ دسترسی روی همهی دستگاهها؛ امکان ثبت تراکنش توسط مدیر |
| کنترل مدارک | خروجی PDF همراه با تصاویر پیوست؛ چاپ رسید پرداخت برای امضا؛ قطعیسازی گزارشها برای جلوگیری از ویرایش؛ تفکیک مالیات بر ارزش افزوده |
| گزارشگیری | مشاهدهی لحظهای ماندهی تنخواهداران؛ تعریف بودجه برای هر گزارش و دریافت گزارش انحرافات؛ ارسال گزارش با چند کلیک؛ خروجی اکسل |
برای حسابدار شرکت هم ماجرا سادهتر میشود. نرمافزار میتواند سند حسابداری را مطابق با نرمافزار حسابداری مورد نظر و به تفکیک سرفصلها آماده کند و از طریق API یا بارگذاری فایل منتقل کند. نتیجه این است که اطلاعات هزینههای پرداختی دوباره تایپ نمیشوند.
این نرمافزار برای چه کسی مناسب است و برای چه کسی لازم نیست؟ اگر هزینههای شما بهدست افراد، تیمها، پروژهها یا شعب مختلف پراکنده است و میخواهید آنها را قابلپیگیری کنید، نرمافزار تنخواهگردان یک گزینهی منطقی است؛ اما اگر نیاز اصلی شما انبارداری، حقوق و دستمزد یا مدیریت فروش است، این نرمافزار برای آنها ساخته نشده و در کنار سیستمهای مخصوص خودشان معنا پیدا میکند.

از کجا شروع کنیم؟ یک برنامهی ۳۰روزه
لازم نیست تغییر را یکجا انجام دهید. یک ماه را به چهار گام تقسیم کنید:
- هفتهی اول: هزینههای ماه گذشته را فهرست کنید و ببینید کدامها مدرک و مسئول مشخص نداشتند. برای هر پروژه یا واحد، یک مسئول تعیین کنید.
- هفتهی دوم: حدود هشت دسته هزینه و فهرست پروژهها را با حسابدار نهایی کنید. سقف تأیید را تعریف کنید؛ مثلاً تا ۵ میلیون تومان با سرپرست و تا ۵۰ میلیون تومان با مدیر مالی.
- هفتهی سوم: قاعدهی «ثبت در همان روز و نگهداری مدرک» را اجرا کنید و گزارش هفتگی سهعددی هر پروژه (بودجه، هزینهشده، مانده) را راه بیندازید.
- هفتهی چهارم: ببینید کدام بخشهای روش فعلی بیشترین وقت یا خطا را ایجاد کردهاند. اگر با همین فرآیند دستی هنوز میتوانید مسئولیتها، مدارک و گزارشها را منظم نگه دارید، ادامه دهید؛ در غیر این صورت، وقت بررسی ابزار تخصصی است.
نکتهی مهم: حتی اگر در پایان ماه نرمافزاری انتخاب نکنید، قاعدههای بالا از همان روز اول کار میکنند. نرمافزار آنها را راحتتر اجرا میکند اما جایگزینشان نمیشود.
جمعبندی
هزینههای خرد، با همهی کوچکیشان، میتوانند برای یک شرکت کوچک و متوسط به حفرههایی بزرگ تبدیل شوند. خرید فوری و تکراری، حملونقل بدون توضیح و دستمزد روزمزد بدون سند، معمولاً همان جاهایی هستند که کسی به آنها نگاه نمیکند. خبر خوب این است که بستن این حفرهها به پروژهی سنگین نیاز ندارد؛ پنج قاعدهی ساده کافی است: مسئول مشخص، دستهبندی ساده، ثبت بهموقع، اسناد مثبتهی قابلپیگیری و گزارشی که بهموقع به دست مدیر برسد.
سؤال اصلی این است که این قاعدهها را با چه ابزاری اجرا کنید. فایلهای پراکنده، فرآیند دستی منظم و نرمافزار تخصصی هر کدام جای خودشان را دارند و ERP هم لزوماً پاسخ همهی شرکتها نیست. اینکه کدام برای شما مناسبتر است، به مسئلهی اصلیتان بستگی دارد، نه به اندازهی شرکت. اگر میخواهید بدانید در کدام مرحله از رشد باید سراغ نرمافزار بروید، تنخواهگردان چه نیازی را پوشش میدهد و از کجا میشود در ۳۰ روز شروع کرد، این مقاله آموزشی را از دست ندهید.
اگر میخواهید با کنترل هزینه در سازمانهای بزرگ آشنا شوید اینجا را کلیک کنید.
از تعیین مسئول برای هر هزینه و ثبت در همان روز. این دو قاعده بدون هیچ ابزاری قابل اجراست و بیشتر نشتها را مشخص میکند.
خیر؛ اگر تعداد هزینهکنندهها و پرداختها کم است، یک فرآیند دستی منظم میتواند کافی باشد. وقتی گزارشگیری سخت میشود و مدارک و مسئولیتها پراکنده میشوند، نرمافزار مفید میشود.
خیر؛ این به منابع، تیم فنی و پیچیدگی فرآیندهای هر شرکت بستگی دارد. برای بعضی ERP انتخاب درستی است و برای بعضی بیش از نیازشان. بهتر است از مسئلهی اصلی شروع کنید.
نرمافزار حسابداری ثبت و گزارش کامل مالی شرکت را انجام میدهد. نرمافزار تنخواهگردان روی کنترل پرداختها و تسویهی تنخواه تمرکز دارد و خروجیاش را برای ثبت در نرمافزار حسابداری آماده میکند.
برای پروژهها و هزینههای پرنوسان، هفتگی؛ برای جمعبندی کلی، حداقل ماهانه.
نرمافزارهایی که ثبت آفلاین دارند اجازه میدهند هزینه در محل ثبت شود و بعد از اتصال به اینترنت همگامسازی شود.