تنخواهگردان که موجودی نداره، پس چرا ماندهاش منفیه!؟
اگر سری به واحد مالی شرکتها زده باشید، احتمالاً این جمله را بارها شنیدهاید. در نگاه اول شاید این سوال حکایت از یک اشتباه ساده دارد اما اگر کنار همکاران مالی بنشینید میبینید که مدیریت تنخواه یکی از پردردسرترین موضوعات کار روزمره آنهاست و همیشه دنبال راهی برای کاهش خطا و مغایرت در آن هستند.
در این آموزش، با دنیای تنخواه و تنخواهگردان در حسابداری آشنا میشویم و یاد میگیریم چطور آن را درست ثبت کنیم تا دیگر مانده تنخواه با مدارک جور درآید.
تنخواهگردان چیست؟
در شرکتها اینطور نیست که هر وقت لازم شد، با یک کارت بانکی هزینهای انجام شود. هر هزینه باید ابتدا تأیید شود، سپس سند حسابداری آن ثبت شود و بعد پرداخت به حساب فروشنده انجام شود. اگر یک شرکت تولیدی بخواهد همه تراکنشهایش، از کوچک تا بزرگ را از این مسیر عبور دهد، کارها بسیار کند میشود. خرید یک بسته کاغذ، هزینه پیک یا شارژ دستگاه نباید چند روز معطل بماند.
برای کوتاهکردن این فرایند، شرکتها تنخواهگردان را در نظر میگیرند؛ مبلغی ثابت و مشخص که در اختیار یک نفر به نام تنخواهدار قرار میگیرد تا هزینههای جزئی و فوری شرکت را پرداخت کند. اصل کار ساده است:
- شرکت یک مبلغ مشخص را به تنخواهدار میدهد (مثلاً به حساب بانکی او واریز میکند یا نقد میدهد).
- تنخواهدار موظف است خریدها را تا سقف مجاز انجام دهد.
- برای هر خرید، فاکتور یا رسید دریافت و نگهداری میکند.
- وقتی موجودی تنخواه به حد مشخصی رسید، اسناد هزینهها را تحویل میدهد تا حسابداری آنها را ثبت کند و تنخواه دوباره شارژ شود.
حال که با کلیات آشنا شدیم بهتر است به مفهوم واژه تنخواهگردان نیز اشاره کنیم. واژه «تنخواهگردان» از دو بخش ساخته شده است. «تنخواه» واژهای قدیمی است که در دوران صفوی و قاجار به حوالهای میگفتند که برای پرداخت مواجب، مستمری یا هزینهها بر عهده خزانه یا درآمد یک ناحیه نوشته میشد. بعدها معنای آن به «وجهی که برای پرداخت هزینهها کنار گذاشته میشود» نزدیک شد و در حسابداری به همین مفهوم به کار رفت. «گردان» هم صفت فاعلی از «گردیدن» و به معنای چرخان و در گردش است و معادل انگلیسی آن، Revolving Fund، همین مفهوم را میرساند. پس «تنخواهگردان» یعنی مبلغی که برای هزینههای جزئی کنار گذاشته شده و مدام در چرخه خرج، تسویه و شارژ مجدد میچرخد. (منبع: مدخل «تنخواه» در لغتنامه دهخدا (واژهیاب))
تا این جای آموزش احتمالا متوجه شده اید که موجودی دست تنخواهدار، یک دارایی است، نه هزینه. تا زمانی که سند هزینهها ثبت نشده، آن پول هنوز در اختیار شرکت محسوب میشود و فقط بهصورت امانت نزد تنخواهدار است.
مشکل از کجا شروع میشود؟
معمولاً دعوای حسابدار و تنخواهدار از همینجا شروع میشود: بعضی اسناد ثبت نمیشوند، بعضی غلط ثبت میشوند و در نتیجه مانده تنخواه با مدارک نمیخواند. بعد هم هر دو طرف باید ساعتها وقت بگذارند تا مغایرت را پیدا کنند. ادامه این آموزش دقیقاً برای جلوگیری از همین ماجراست.

روشهای ثبت تنخواهگردان
برای نگهداری حساب تنخواهگردان، دو روش اصلی وجود دارد:
۱. روش مبلغ ثابت
در این روش مبلغ تنخواه همیشه ثابت است (مثلاً ۵۰ میلیون تومان). حساب تنخواهگردان در دفاتر فقط در دو حالت تغییر میکند: ایجاد اولیه تنخواه و تغییر سقف آن. هزینههای جزئی بهصورت مستقیم از تنخواه کم نمیشوند، بلکه هنگام تسویه، سند هزینهها ثبت میشود و همان مبلغ هزینهشده دوباره به تنخواه پرداخت میشود تا مبلغ به رقم ثابت برگردد.
مزیت: کنترل سادهتر، چون مجموع «وجه نقد + اسناد هزینهشده» همیشه باید برابر سقف تنخواه باشد.
۲. روش مبلغ متغیر (غیر ثابت)
در این روش مبلغ تنخواه ثابت نیست و با هر پرداخت یا دریافت، حساب تنخواهگردان تغییر میکند. در عمل، بسیاری از شرکتها این روش را در نرمافزار حسابداری اجرا میکنند و بسته به سیاست شرکت، همان لحظه یا در دورههای مشخص، سند هزینه را ثبت میکنند.
کدام روش بهتر است؟ برای کنترل بهتر و کاهش مغایرت، روش مبلغ ثابت توصیه میشود. اما انتخاب نهایی به سیاست شرکت و ساختار نرمافزار حسابداری بستگی دارد.
نحوه ثبت سند حسابداری تنخواهگردان
ثبت تنخواه در سه مرحله انجام میشود:
مرحله اول: پرداخت (ایجاد) تنخواه
| شرح | بدهکار | بستانکار |
| تنخواهگردان (نام تنخواهدار) | مبلغ تنخواه | |
| بانک / صندوق | مبلغ تنخواه |
مرحله دوم: ثبت هزینهها هنگام تسویه (بر اساس اسناد و فاکتورهای ارائهشده)
| شرح | بدهکار | بستانکار |
| هزینههای مربوطه (حمل، پذیرایی، ملزومات و…) | مبلغ هر هزینه | |
| مالیات بر ارزش افزوده (در صورت وجود فاکتور رسمی) | مبلغ مالیات | |
| بانک / صندوق (یا تنخواهگردان، در روش متغیر) | جمع هزینهها |
مرحله سوم: بازپرداخت و شارژ مجدد
در روش ثابت، همان مبلغ هزینهشده از بانک یا صندوق به تنخواهدار پرداخت میشود تا تنخواه به رقم اولیه برگردد.
نکته: نام حسابها بسته به سرفصلهای حسابداری هر شرکت ممکن است متفاوت باشد. مهم این است که تنخواهگردان به تفکیک هر تنخواهدار و در سطح معین یا تفصیلی ثبت شود تا بتوان مانده هر نفر را جداگانه کنترل کرد.
مثال عملی ثبت تنخواه
فرض مسئله: شرکت «دانش آتیه معماری و ساخت» مبلغ ۲۰۰,۰۰۰,۰۰۰ ریال برای آقای احمدی، کارمند اداری، بهعنوان تنخواهگردان در نظر گرفته و از طریق حساب بانک ملی ۸۰۰۲ به حساب او واریز میکند.
الف) ایجاد تنخواه
| شرح | بدهکار | بستانکار |
| تنخواهگردان (آقای احمدی) | ۲۰۰,۰۰۰,۰۰۰ | |
| بانک ملی ۸۰۰۲ | ۲۰۰,۰۰۰,۰۰۰ |
ب) هزینههای انجامشده در طول ماه (طبق رسیدهای ارائهشده)
- خرید لوازمالتحریر: ۳۰,۰۰۰,۰۰۰
- هزینه پذیرایی: ۲۰,۰۰۰,۰۰۰
- هزینه حمل و پیک: ۱۵,۰۰۰,۰۰۰
- هزینه تعمیرات جزئی: ۳۵,۰۰۰,۰۰۰
جمع هزینهها: ۱۰۰,۰۰۰,۰۰۰ ریال
ج) ثبت سند تسویه هزینهها
| شرح | بدهکار | بستانکار |
| هزینه ملزومات مصرفی | ۳۰,۰۰۰,۰۰۰ | |
| هزینه پذیرایی | ۲۰,۰۰۰,۰۰۰ | |
| هزینه حمل | ۱۵,۰۰۰,۰۰۰ | |
| هزینه تعمیر و نگهداری | ۳۵,۰۰۰,۰۰۰ | |
| تنخواهگردان (آقای احمدی) | ۱۰۰,۰۰۰,۰۰۰ |
د) شارژ مجدد تنخواه
| شرح | بدهکار | بستانکار |
| تنخواهگردان (آقای احمدی) | ۱۰۰,۰۰۰,۰۰۰ | |
| بانک ملی ۸۰۰۲ | ۱۰۰,۰۰۰,۰۰۰ |
نتیجه: مانده تنخواهگردان دوباره به ۲۰۰,۰۰۰,۰۰۰ ریال برمیگردد و هزینهها هم در دفاتر ثبت شدهاند.
در عمل، دو مرحله «ج» و «د» معمولاً همزمان انجام میشوند: تنخواهدار صورتریز هزینهها را تحویل میدهد، حسابداری اسناد را بررسی و ثبت میکند و مبلغ همان لحظه جبران میشود.

تسویه و شارژ مجدد تنخواه
تسویه تنخواه یعنی تنخواهدار هزینههایش را با ارائه مدارک به حسابداری گزارش دهد و حسابداری آن را ثبت کند. تسویه معمولاً در یکی از این شرایط انجام میشود:
- رسیدن مانده به حد مشخص: مثلاً وقتی موجودی به ۲۰٪ سقف رسید.
- زمانبندی ثابت: هفتگی، دو هفته یکبار یا ماهانه.
- پایان دوره مالی: حتماً باید تنخواه در پایان سال یا پایان ماه تسویه شود (ترجیحاً پایان هر ماه).
- تغییر تنخواهدار: هنگام جابهجایی یا خروج فرد.
مراحل تسویه صحیح:
- تنخواهدار صورتریز هزینهها را همراه با اصل فاکتورها و رسیدها تحویل میدهد.
- حسابدار مدارک را از نظر مبلغ، تاریخ، تأییدیه و ارتباط با فعالیت شرکت بررسی میکند.
- فاکتورهای دارای مالیات بر ارزش افزوده تفکیک میشوند.
- سند حسابداری هزینهها ثبت میشود.
- مبلغ هزینهشده به تنخواهدار پرداخت میشود (شارژ مجدد).
- مانده نهایی با موجودی واقعی (نقد یا حساب بانکی تنخواه) مطابقت داده میشود.
اشتباهات رایج در ثبت تنخواه
این بخش، مهمترین قسمت برای جلوگیری از همان مغایرتهای آزاردهنده است:
- ثبتنکردن بعضی اسناد هزینه: فاکتورهایی که گم میشوند یا هیچوقت به حسابداری نمیرسند.
- ثبت هزینه بهجای کاهش تنخواه: مثلاً هزینه را بستانکار «بانک» ثبت کنند، در حالی که پول از تنخواه خرج شده است.
- ثبت تنخواه بهصورت کلی و بدون تفکیک تنخواهدار: وقتی چند نفر تنخواه دارند، پیدا کردن مغایرت تقریباً غیرممکن میشود.
- تسویهنکردن بهموقع: تأخیر در تسویه باعث انباشت اسناد و فراموشی جزئیات میشود.
- پذیرش مدارک ناقص یا غیرمعتبر: رسیدهای دستنویس بدون مشخصات یا بدون تأیید مسئول مربوطه.
- جداکردننکردن مالیات بر ارزش افزوده: از دست رفتن اعتبار مالیاتی فاکتورهای رسمی.
- استفاده شخصی از تنخواه یا «قرضگرفتن» موقت: که باعث منفیشدن یا ناهماهنگی مانده میشود.
- خرج بیش از سقف مجاز: هزینههایی که بدون هماهنگی انجام شدهاند.
- اشتباه در نوع هزینه: مثلاً ثبت خرید دارایی ثابت بهعنوان هزینه جاری.
- عدم تطبیق دورهای مانده با موجودی واقعی: باید هر چند وقت یکبار مانده دفتری با موجودی واقعی مقایسه شود.
نرمافزار تنخواهگردان؛ از ثبت هزینه تا سند حسابداری
اگر بخش «اشتباهات رایج» را دقت کرده باشید، بیشتر مغایرتهای تنخواه از چند ریشه میآید: اسنادی که گم میشوند، هزینههایی که ثبت نمیشوند، هزینههایی که در مرکز هزینه یا سرفصل اشتباه مینشینند و سند حسابداری که دستی و با عجله ثبت میشود و… . برای حذف این مشکلها از ریشه، در شرکت دانش آتیه معماری و ساخت، نرمافزار تنخواهگردان را ساختهایم؛ ابزاری که هزینه را همان لحظه ثبت میکند، سند مثبته را کنار آن نگه میدارد و سند حسابداری را خودکار آماده میکند.
کار تنخواهدار را ساده میکند
تنخواهدار بدون نیاز به فایل اکسل یا دفتر کاغذی میتواند:
- شارژ حساب یا برداشت از تنخواه را در نرمافزار ثبت کند.
- عکس فاکتور و رسید را همان لحظه به هر هزینه پیوست کند.
- هزینههایش را در مرکز هزینهای ثبت کند که حسابدار تعریف کرده است.
از سوی دیگر، تصاویر و اسناد روی سرورهای شرکت ذخیره میشود. بنابراین دیگر لازم نیست تنخواهدار فاکتورهای کاغذی را ماهها نگه دارد یا نگران گمشدن آنها باشد.
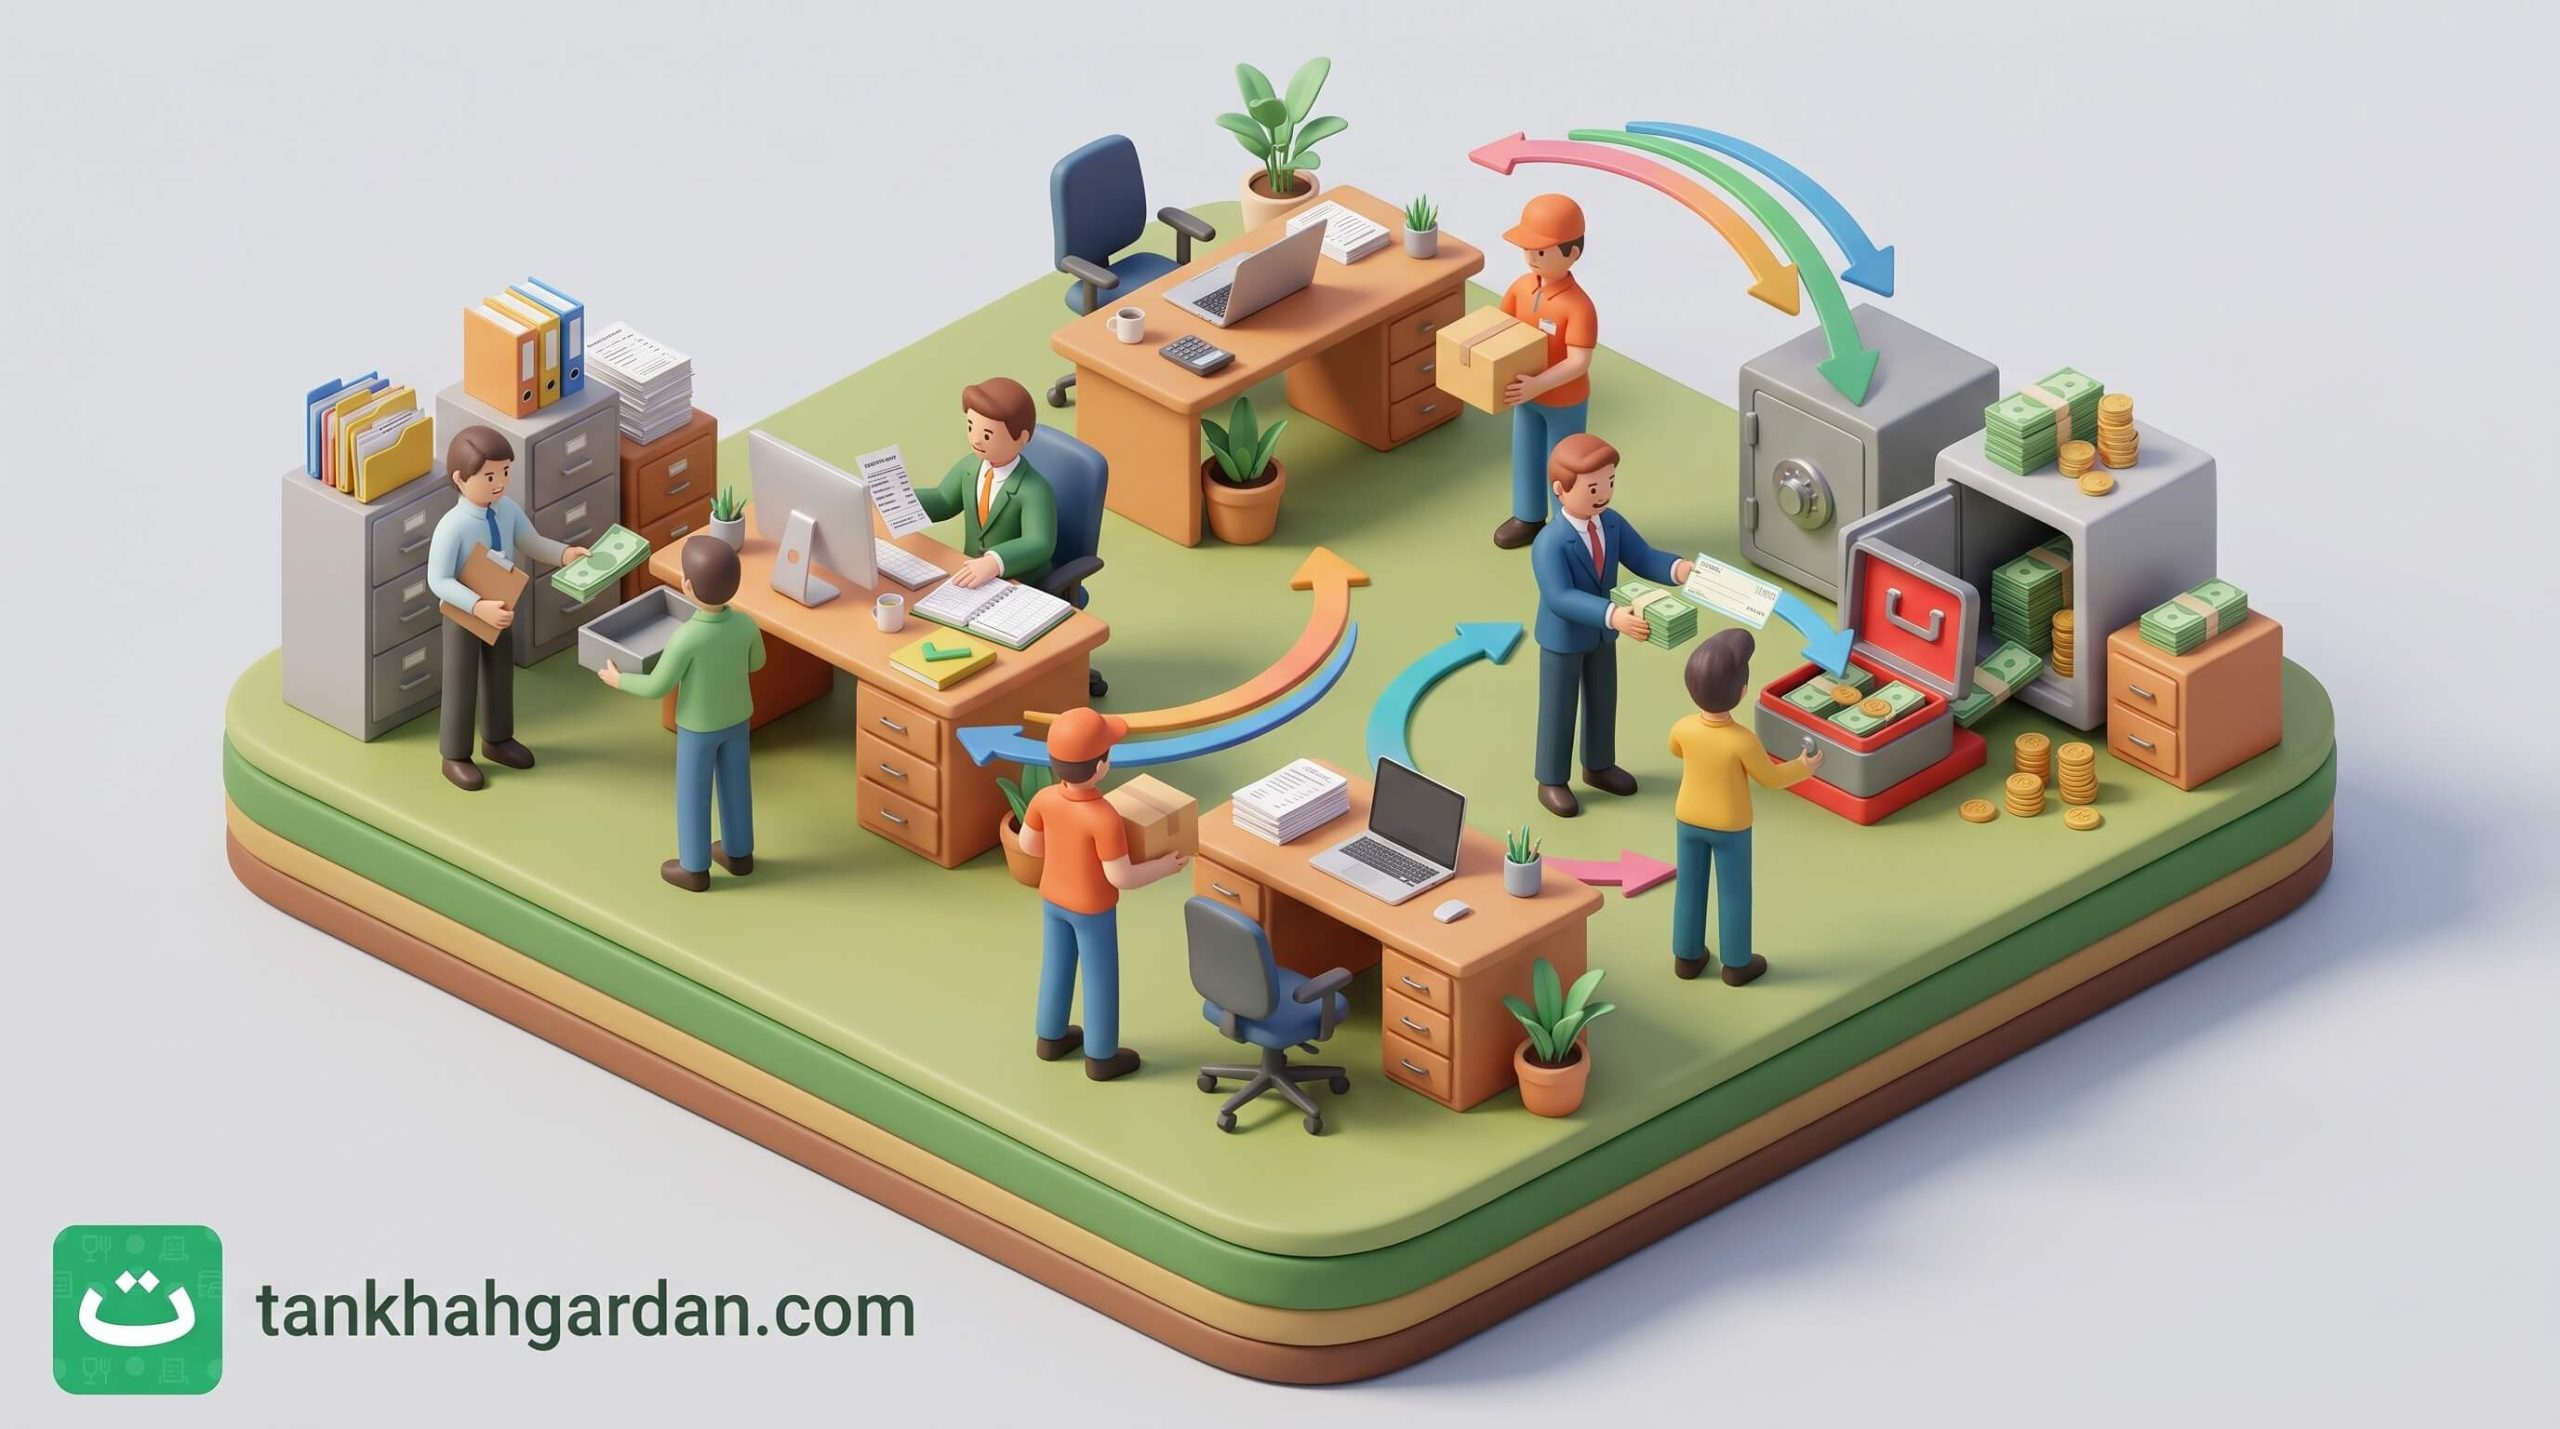
ثبت خودکار از روی پیامک بانکی
نرمافزار میتواند پیامکهای برداشت از حساب تنخواهدار را بخواند و ثبتهای مربوط را در نرمافزار انجام دهد. با این قابلیت، هزینهای که با کارت پرداخت شده از قلم نمیافتد و تنخواهدار فقط باید سند مثبته آن را پیوست کند.
کنترل و جهتدهی برای حسابدار
حسابدار با تعریف مرکز هزینه میتواند ثبتهای تنخواهدار را هدایت کند. تنخواهدار هر هزینه را در مرکز هزینه خودش میزند و در زمان ثبت اسناد تنخواه، با هزینههای جاافتاده یا اشتباه طبقهبندیشده روبهرو نمیشوید. مدیر مالی هم همیشه میتواند موجودی هر تنخواهدار و روند هزینهکرد او را ببیند.
خروجی سند، متناسب با نرمافزار حسابداری شما
اهمیت این قابلیت برای حسابدار از همه بیشتر است. لازم نیست نرمافزار حسابداریتان را عوض کنید. میتوانید از تنخواهگردان خروجی سند متناسب با نرمافزار حسابداری دلخواه خودتان بگیرید و همان فایل را مستقیم وارد نرمافزار حسابداری کنید. مراحل کار این است:
- تنخواهدار هزینهها را ثبت میکند و اسناد را پیوست میکند.
- حسابدار هزینهها را در دوره تسویه بررسی میکند.
- از نرمافزار، خروجی سند تنخواه را میگیرد.
- فایل خروجی را وارد نرمافزار حسابداری میکند تا اسناد تنخواهداری خودکار ایجاد شوند.
نتیجه این است که سندهای «ثبت هزینه» و «شارژ مجدد» که در همین آموزش بهصورت دستی ثبت کردیم، بدون تایپ دوباره و بدون خطای انتقال دستی در نرمافزار حسابداری شما ساخته میشوند.
ابری و در دسترس همه
نرمافزار تنخواهگردان به صورت ابری است. از طریق وب قابل استفاده بوده و میتوانید آن را روی موبایل هم نصب کنید. بر این اساس، تنخواهدار هر جا باشد هزینه را همان لحظه ثبت میکند و حسابدار هم بدون انتظار برای رسیدن مدارک، تصویر کامل را در اختیار دارد.
حاصل کار
حسابدار وقتش را صرف بررسی میکند نه ثبت دوباره، مدیر مالی گزارش لحظهای دارد و تنخواهدار دیگر نگران نگهداری فاکتورها نیست. نتیجه این است که اشتباهات و مغایرتهای احتمالی به حداقل میرسد.
برای آشنایی با نرمافزار تنخواهگردان و دریافت دمو، اینجا کلیک کنید.
جمعبندی
تنخواهگردان ابزاری ساده برای تسریع هزینههای جزئی شرکت است، اما اگر درست مدیریت نشود، به یکی از منابع اصلی مغایرت در حسابداری تبدیل میشود. برای داشتن تنخواهی بدون دردسر:
- سقف و شرایط تنخواه را مکتوب کنید.
- برای هر تنخواهدار، حساب تفصیلی جداگانه داشته باشید.
- هزینهها را همراه با مدرک و در زمان مشخص تسویه کنید.
- مانده دفتری را بهطور منظم با موجودی واقعی تطبیق دهید.
با رعایت همین چند اصل ساده، دیگر کسی نمیگوید «تنخواه دست من نیست» و مانده تنخواه هم منفی نخواهد شد.
تنخواهگردان جزو داراییهای جاری شرکت است. هزینهها پس از ارائه مدارک و ثبت سند حسابداری شناسایی میشوند.
معمولاً این اتفاق به دلیل ثبت هزینهها بیش از مبلغ تنخواه، ثبت اشتباه یک سند مانند ثبت دوباره یک هزینه، یا ثبت هزینه از حساب تنخواه بدون ثبت شارژ مربوطه رخ میدهد. برای رفع مشکل باید اسناد حسابداری بررسی و مغایرتها شناسایی شوند.
تنخواهگردان باید حداقل در پایان هر ماه و همچنین در پایان سال مالی تسویه شود. بهتر است هر زمان که مانده تنخواه به حد مشخصی رسید نیز فرایند تسویه انجام شود.
خیر. تنخواهگردان برای پرداخت هزینههای جزئی و فوری در نظر گرفته شده است. هزینههای بزرگ، حقوق و خریدهای عمده بهتر است از مسیرهای معمول پرداخت شرکت انجام شوند.
مطابق رویه شرکت، باید نسخه المثنی فاکتور از فروشنده دریافت شود یا ثبت هزینه با تأیید مدیر مربوطه و طبق ضوابط شرکت انجام گیرد. در غیر این صورت، ممکن است هزینه از نظر مالی و حسابداری قابل تأیید نباشد و مسئولیت آن متوجه تنخواهدار شود.
بله. یک شرکت میتواند چند تنخواهدار داشته باشد. بهتر است برای هر تنخواهدار یک حساب تفصیلی جداگانه تعریف شود تا ثبت، پیگیری و کنترل گردش مالی هر تنخواه بهسادگی انجام شود.
تنخواهگردان مبلغی برای پرداخت هزینههای جاری و تکرارشونده است که پس از ارائه اسناد هزینه، تسویه و مجدداً شارژ میشود؛ اما علیالحساب مبلغی است که برای انجام یک کار یا مأموریت مشخص پرداخت میشود و پس از پایان کار، تسویه نهایی آن انجام میگیرد.